Cómo elegir banca privada: qué te ofrecen, qué te cobran y cómo comparar antes de firmar
La banca privada no es un banco distinto: es un servicio de asesoría y gestión para patrimonios que superan el umbral que cada institución fija. Aquí está qué incluye de verdad, cómo se cobra, las cinco preguntas que separan una buena asesoría de una fuerza de ventas, las señales de alerta y las alternativas si tu patrimonio todavía no llega o si prefieres no depender de un solo banco.
Por Sergio Brito
· Actualizado el · Datos de México
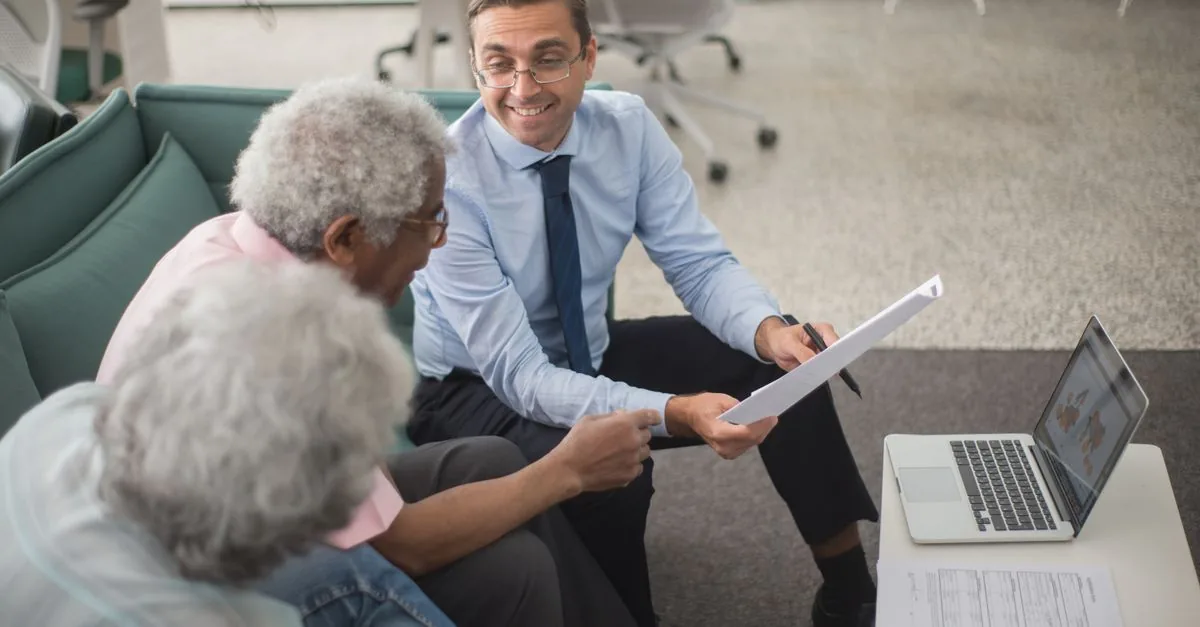
Un día tu ejecutivo te dice que ya “calificas” para banca privada y te presenta a alguien con oficina propia, café de cortesía y un portafolio recomendado. La pregunta correcta no es si te lo mereces, sino qué te están vendiendo exactamente, cuánto cuesta y contra qué lo comparas. La banca privada no es un banco mejor: es un servicio de asesoría y gestión para patrimonios que superan cierto umbral, con ventajas reales y costos que casi nunca se ven completos en la primera reunión. Aquí está cómo evaluarla como lo haría alguien que ya pasó por ahí.
Qué es la banca privada y qué no es
La banca privada es la división de un banco o de un grupo financiero dedicada a clientes cuyo patrimonio supera un umbral que cada institución define. Lo que cambia respecto a la sucursal normal es el modelo de atención: un asesor asignado, acceso a productos que no se ofrecen al público general, planeación patrimonial y a veces servicios adicionales como crédito con garantía de inversiones, apoyo fiscal o sucesorio, y coordinación con abogados y contadores.
Lo que no es: no es una garantía de mejores rendimientos, no es un producto de inversión en sí mismo y no es un club sin costo. Es un canal de distribución con asesoría incluida. Entenderlo así cambia toda la evaluación, porque un canal se compara por lo que ofrece, lo que cobra y a quién le rinde cuentas.
Tampoco es lo mismo en todas partes. Cada institución tiene su propia escalera de segmentos —a veces llamados banca preferente, patrimonial, privada y, para los patrimonios más grandes, gestión de grandes fortunas o family office—, y los nombres no son comparables entre bancos. Lo que un banco llama privada otro lo llama patrimonial. Compara servicios y costos, no etiquetas.
Lo que sí ofrece (y vale la pena pagar)
Antes de mirar las desventajas, conviene ser justo con lo que la banca privada hace bien cuando funciona:
Un interlocutor único que conoce tu situación completa: inversiones, crédito, seguros, familia. Para quien tiene el patrimonio disperso en cinco lugares, esto solo ya ordena mucho.
Acceso a productos que no llegan a la sucursal: fondos con mínimos altos, notas estructuradas, colocaciones privadas, instrumentos en otras monedas. Algunos son útiles; otros son simplemente más complejos y más caros. El acceso es una ventaja solo si sabes decir que no.
Planeación patrimonial: cómo ordenar el patrimonio pensando en herencia, en impuestos y en protección. En un patrimonio que empieza a ser relevante, esto puede valer más que cualquier rendimiento adicional.
Condiciones por volumen: comisiones más bajas en algunos productos, tasas preferentes en crédito, atención rápida.
Si tu situación es simple —un solo tipo de ingreso, inversiones ordenadas, sin estructuras familiares complejas—, varias de estas ventajas te sobran, y estarías pagando por un servicio que no usas. Si es compleja, pueden ser exactamente lo que necesitas.
Cómo te cobra la banca privada (lo que no ves en la primera cita)
Este es el punto donde más gente firma sin entender. Hay tres formas de cobro, y casi siempre conviven:
Comisión por asesoría o gestión, normalmente un porcentaje anual sobre el patrimonio administrado. Es la más visible y la más fácil de comparar.
Comisiones dentro de los productos: los fondos, notas y seguros que te recomiendan tienen sus propios costos, que salen del rendimiento antes de que lo veas. Aquí es donde un portafolio “sin comisión de asesoría” puede resultar el más caro de todos.
Márgenes en operaciones: al comprar o vender ciertos instrumentos, especialmente en otras monedas o en productos poco líquidos, el precio al que te lo venden incluye un margen que no aparece como comisión.
La pregunta que resuelve todo es una sola: “¿Cuánto me cuesta en total, al año, en pesos, tener mi dinero con ustedes?” Un buen asesor puede responderla; uno que vive de la opacidad no. Pide que te separen las tres capas por escrito. No hay porcentaje “normal” que valga para todos los patrimonios y estrategias; lo que sí es universal es que tienes derecho a conocer el total.
Las cinco preguntas que separan una asesoría de una fuerza de ventas
Llévalas escritas a la primera reunión. Las respuestas —y sobre todo cómo las responden— dicen más que cualquier folleto.
1. ¿Cómo te pagan a ti? Si el asesor gana más por colocar ciertos productos, su recomendación tiene un incentivo que no es el tuyo. No es deshonesto por sí mismo; es un conflicto de interés que necesitas conocer. Un asesor serio lo explica sin incomodarse.
2. ¿Puedo tener productos de otras instituciones en mi portafolio? Es la pregunta de la arquitectura abierta. Algunas bancas privadas solo colocan productos propios; otras incluyen fondos y ETFs de terceros. La diferencia importa porque los productos propios no siempre son los mejores, solo los más rentables para quien los vende.
3. ¿Quién decide las operaciones: tú o yo? Hay dos modelos. En el de asesoría, te recomiendan y tú apruebas cada movimiento. En el de gestión discrecional, les das un mandato y ellos operan dentro de él sin consultarte cada vez. Ninguno es mejor en abstracto; lo grave es no saber en cuál estás.
4. ¿Contra qué medimos el resultado? Pide una referencia clara —un índice, una mezcla de índices, una meta en términos reales— para saber si el portafolio lo está haciendo bien o solo está subiendo porque todo sube. Sin referencia, cualquier resultado se puede presentar como un éxito.
5. ¿Qué pasa si me quiero ir? Costos de salida, tiempos, si los productos son transferibles a otra institución o hay que venderlos. La facilidad para salir es la mejor medida de la confianza que una institución tiene en su propio servicio.
Verifica antes de confiar
En México, las instituciones que operan valores están supervisadas por la Comisión Nacional Bancaria y de Valores, y quienes asesoran sobre inversiones deben contar con certificación vigente. Dos verificaciones que toman minutos y evitan años de problemas:
La institución: confirma en los registros públicos de la CNBV que la entidad que va a custodiar tu dinero está autorizada para ello. Una división de banca privada de un banco autorizado lo está; una “oficina de gestión patrimonial” con nombre elegante puede no estarlo.
La persona: pide la certificación vigente del asesor. Es una pregunta normal, no una ofensa. Si la evaden, es información.
Y una regla que no falla: si en cualquier momento te prometen un rendimiento garantizado en un producto de riesgo, o te presionan a decidir en la misma reunión, no estás frente a una banca privada, estás frente a una venta. Las señales completas están en cómo detectar un fraude financiero, y aplican igual con oficina de mármol que sin ella.
Compara al menos dos, y no solo bancos
El error más común es evaluar la única oferta que llegó. Con un patrimonio relevante, la comparación mínima es entre dos bancas privadas y al menos una alternativa fuera de la banca:
Opción
Qué ofrece
Qué cobra
Para quién rinde
Banca privada
Servicio integral, acceso a productos, planeación patrimonial
Asesoría + costos de producto + márgenes
Situaciones complejas, quien valora un interlocutor único
Casa de bolsa independiente
Ejecución y asesoría en inversiones, a veces con más arquitectura abierta
Similar, a veces más transparente por producto
Quien quiere centrarse en inversiones y comparar costos
Asesor en inversiones independiente
Asesoría sin vender productos propios
Honorario explícito por asesoría
Quien quiere consejo sin conflicto de interés y decide dónde custodiar
Estrategia propia con fondos indexados y ETFs
Control total, costos bajos
Solo costos de producto y plataforma
Quien tiene criterio, tiempo y una situación simple
La comparación no tiene que terminar en una sola elección. Mucha gente con patrimonios grandes combina: banca privada para la planeación y el crédito, una casa de bolsa o plataforma para la parte del portafolio que quiere controlar. Que quien administra tu dinero también esté diversificado es una extensión natural de qué es la diversificación.
Si todavía no llegas al umbral
La banca privada empieza donde cada institución decide, y por debajo hay una vida financiera perfectamente ordenada. Tres cosas rinden más que apurarse a “calificar”:
Saber cuánto tienes de verdad. No lo que hay en el banco: el total, con deudas restadas. Cómo calcular tu patrimonio neto es el punto de partida, y el número suele sorprender en cualquiera de las dos direcciones.
Usar plataformas reguladas que hoy dan acceso a instrumentos que hace años eran exclusivos de patrimonios grandes. Cómo distinguir una regulada de una que no lo es está en apps de inversión seguras.
Quien llega a la banca privada con estas tres cosas resueltas negocia desde otro lugar: sabe qué necesita, qué no, y cuánto está dispuesto a pagar por el servicio.
Un caso para verlo claro
Situación inventada, sin cifras, para ver la mecánica. Laura vende su participación en un negocio y de pronto tiene un patrimonio que su banco considera suficiente para banca privada. En la primera reunión le proponen un portafolio con tres fondos de la casa, una nota estructurada y un seguro con componente de inversión. Todo suena razonable.
Antes de firmar hace las cinco preguntas. Descubre que el asesor gana más por el seguro que por los fondos; que el portafolio solo incluye productos propios; que el modelo es discrecional y no lo sabía; que no hay referencia contra la cual medir; y que salir del seguro en los primeros años tiene un costo importante. Ninguna respuesta es un escándalo, pero juntas describen un servicio diseñado para el banco antes que para ella.
Pide la misma propuesta a otra banca privada y a una casa de bolsa independiente. Termina combinando: la planeación patrimonial y una parte del portafolio con la segunda banca privada, que sí ofrecía arquitectura abierta y desglosó costos por escrito; el resto en instrumentos indexados a través de la casa de bolsa. No eligió “la mejor” institución: eligió la combinación en la que entendía cada peso que pagaba.
Errores comunes al elegir banca privada
Evaluar la única oferta que llegó. Sin una segunda propuesta no hay comparación, hay aceptación.
Confundir atención con asesoría. Que te contesten el teléfono el sábado no dice nada sobre la calidad de las recomendaciones.
No pedir el costo total en pesos. Los porcentajes por capa se sienten pequeños; sumados y traducidos a pesos al año, cambian la decisión.
Firmar un mandato discrecional sin entenderlo. Dar permiso para operar sin consulta es razonable solo si conoces los límites del mandato.
Aceptar productos por ser “exclusivos”. La exclusividad no es una característica financiera. Complejidad sin ventaja clara es costo.
Concentrar todo en una sola institución. Simplifica, pero elimina la posibilidad de comparar y te vuelve dependiente de un solo criterio.
Confiar por el edificio. La supervisión regulatoria y la certificación del asesor se verifican, no se presumen.
Cuándo la banca privada no es para ti (aunque califiques)
Si tu situación es simple y ya tienes un portafolio ordenado con costos bajos, es probable que la banca privada te venda complejidad que no necesitas. Si tu prioridad es el control total de cada decisión, un modelo discrecional te va a incomodar. Y si lo que buscas es un rendimiento superior, recuerda que nadie lo puede garantizar y que los costos adicionales del servicio salen precisamente del rendimiento. La banca privada rinde para quien tiene una situación compleja que resolver y valora que alguien la coordine; no rinde como atajo hacia más dinero.
Tu tarea antes de la próxima reunión
Calcula tu patrimonio neto real, con deudas restadas, para saber desde dónde negocias.
Escribe las cinco preguntas y llévalas impresas.
Pide por escrito el costo total anual, separado en asesoría, productos y operaciones.
Solicita una segunda propuesta a otra institución y una tercera fuera de la banca.
Verifica a la institución en la CNBV y la certificación del asesor antes de mover un peso.
Decide con calma, fuera de la oficina. Cualquier oferta que no aguante una semana de espera no era una buena oferta.
Conclusión: es un servicio, y los servicios se comparan
La banca privada puede ser una gran decisión o una cara costumbre, y la diferencia no está en el banco sino en cómo la elegiste. Trátala como lo que es —un servicio con ventajas reales y costos en tres capas—, hazle las preguntas que cualquier proveedor serio responde sin incomodarse, y compárala con al menos dos alternativas. Quien llega con su patrimonio medido, un criterio propio de inversión y las preguntas escritas, elige; quien llega sin eso, es elegido.
Preguntas frecuentes
¿Cuánto dinero necesito para entrar a banca privada?+
Cada institución fija su propio umbral, lo mide de forma distinta (a veces por inversiones, a veces por patrimonio total con el banco) y lo cambia con el tiempo. No hay una cifra válida para todos: pregúntalo directamente a cada banco que consideres y pide que te digan qué cuenta para alcanzarlo. Por debajo de ese umbral casi todos ofrecen un escalón intermedio, a veces llamado banca patrimonial o preferente, con menos servicios.
No, y quien lo prometa te está dando la primera señal de alerta. Lo que ofrece es acceso a productos, asesoría personalizada y a veces mejores condiciones por volumen. El rendimiento depende del mercado y de las decisiones que se tomen, y ningún asesor serio garantiza un resultado. En México, la publicidad de rendimientos garantizados en inversiones de riesgo es una bandera roja que conviene reportar.
¿Cómo sé si mi asesor de banca privada está certificado?+
En México los asesores que recomiendan valores deben estar certificados y las instituciones que operan valores están supervisadas por la CNBV. Pídele a tu asesor su certificación vigente y verifica a la institución en los registros públicos de la CNBV. Si te evaden la pregunta, ya tienes la respuesta.
¿Conviene tener todo el patrimonio en una sola banca privada?+
Concentrar todo en una institución simplifica la vida, pero deja tu patrimonio expuesto a las decisiones, comisiones y conflictos de interés de un solo lugar. Muchas personas con patrimonios grandes reparten entre dos instituciones o combinan banca privada con una casa de bolsa independiente. La diversificación aplica también a quién administra tu dinero, no solo a en qué está invertido.
¿Qué alternativas hay a la banca privada?+
Una casa de bolsa independiente, un asesor en inversiones independiente registrado, o una estrategia propia con fondos indexados y ETFs a través de una plataforma regulada. Cada una tiene un nivel distinto de acompañamiento y de costo. La banca privada rinde más para quien valora el servicio integral; las alternativas, para quien prefiere controlar costos y decisiones.
¿Conoces a alguien a quien le sirva esto? Mándaselo.
Tu patrimonio neto es todo lo que tienes menos todo lo que debes. Aquí lo calculas en tres pasos: haces la lista de tus bienes (cuentas, ahorro, AFORE, auto, casa), restas tus deudas y aprendes a leer el resultado, incluso si sale negativo. Con ejemplo numérico en pesos y la rutina para revisarlo una o dos veces al año.
Un inventario de bienes es el mapa de todo lo que tienes: cuentas, propiedades, seguros, deudas y accesos digitales, en un solo documento. Aquí te explico qué listar, cómo organizarlo sin poner en riesgo tus contraseñas, dónde guardarlo, a quién decirle que existe y cada cuánto actualizarlo.
Para el patrimonio por edad hay referencias que orientan, aunque ningún número mágico. Qué se suele acumular por década (20s, 30s, 40s, 50s), cómo funciona la regla de los múltiplos de tu ingreso anual como marco conceptual, por qué compararte con otros te confunde y por qué conviene mirar la tendencia y tus hábitos antes que la cifra.
Patrimonio no es ser rico: es la diferencia entre lo que tienes y lo que debes. Guía honesta para calcular tu patrimonio neto, mover las tres palancas que lo hacen crecer, conocer los activos al alcance en México — incluida la verdad matizada sobre la casa propia — y proteger lo que vas construyendo.